

Egzekucja komornicza może trwać przez wiele lat. Z wynagrodzenia lub konta pobierane są kolejne kwoty, ale zadłużenie wciąż pozostaje wysokie. Do kapitału dochodzą odsetki i koszty, a dokonywane potrącenia nie prowadzą do realnego zakończenia sprawy.
Dłużnik żyje w ciągłym napięciu, nie wie, jak długo potrwa egzekucja i czy kiedykolwiek odzyska finansową stabilność. Jeżeli dochody nie pozwalają na spłatę zobowiązań, a problemy mają charakter trwały, rozwiązaniem może być upadłość konsumencka.
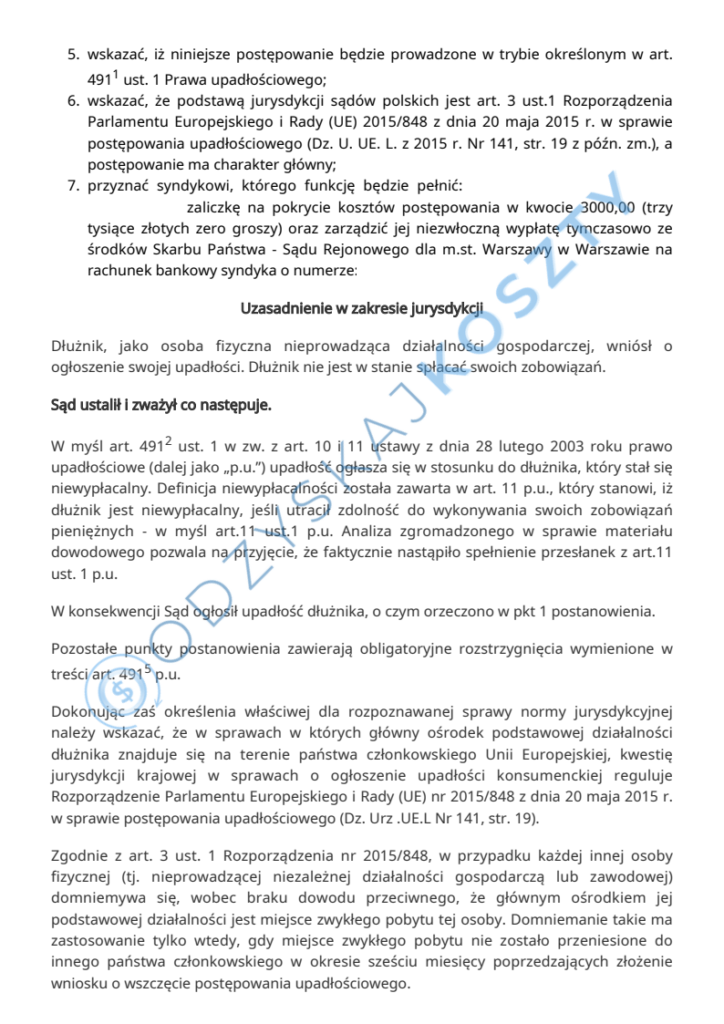
Taką drogę wybrał Pan Andrzej. Sąd Rejonowy dla m.st. Warszawy ogłosił jego upadłość po 22 dniach od złożenia wniosku.
Dlaczego wieloletnia egzekucja nie zawsze prowadzi do spłaty długu?
Komornik może zajmować część wynagrodzenia, rachunek bankowy, zwrot podatku, ruchomości lub nieruchomość. Nie oznacza to jednak, że każda egzekucja szybko doprowadzi do spłaty zobowiązania.
Jeżeli dłużnik osiąga niewielkie dochody i nie posiada wartościowego majątku, miesięczne potrącenia mogą być niskie. Jednocześnie wierzyciel nalicza odsetki, a do zadłużenia dochodzą koszty postępowania.
W rezultacie może powstać sytuacja, w której:
- egzekucja trwa od wielu lat,
- komornik regularnie pobiera pieniądze,
- dłużnik nadal nie zna terminu zakończenia sprawy,
- zadłużenie maleje bardzo powoli, albo wręcz rośnie,
- pojawiają się kolejni wierzyciele i następne egzekucje,
- dochody nie dają realnej możliwości spłaty całości.
Sama egzekucja nie rozwiązuje problemu niewypłacalności. Służy odzyskiwaniu pieniędzy dla konkretnego wierzyciela, ale nie tworzy całościowego planu wyjścia z długów.
Kiedy warto rozważyć upadłość konsumencką?
Upadłość konsumencka może być brana pod uwagę, gdy dłużnik trwale utracił zdolność regulowania wymagalnych zobowiązań. Nie chodzi o przejściowy brak pieniędzy przez jeden miesiąc, lecz o sytuację, w której odzyskanie możliwości normalnej spłaty nie jest realne w przewidywalnym czasie.
O upadłości warto pomyśleć szczególnie wtedy, gdy:
- egzekucje trwają od kilku lat,
- wierzycieli jest wielu lub jeden z dużą wierzytelnością,
- zajęcia nie prowadzą do wyraźnego zmniejszenia długu,
- dochody wystarczają jedynie na podstawowe potrzeby,
- nie ma realnej możliwości wykonania proponowanych ugód,
- zadłużenie stale rośnie o odsetki i koszty.
Nie oznacza to, że upadłość będzie najlepszym rozwiązaniem dla każdego. Przed złożeniem wniosku trzeba sprawdzić majątek, rodzaj zobowiązań, dochody oraz skutki postępowania dla dłużnika i jego rodziny.
Czy złożenie wniosku zatrzymuje komornika?
Samo złożenie wniosku o ogłoszenie upadłości co do zasady nie powoduje automatycznego zatrzymania egzekucji. Dopiero ogłoszenie upadłości wywołuje zasadniczą zmianę. Egzekucje skierowane do majątku wchodzącego do masy upadłości kończą się z mocy prawa, bo po uprawomocnieniu się postanowienia ulegają umorzeniu.
Po ogłoszeniu upadłości wierzyciele nie mogą już samodzielnie dochodzić należności z majątku objętego postępowaniem. Ich roszczenia są rozpatrywane w ramach jednej procedury prowadzonej z udziałem syndyka.
Zasady wpływu upadłości na egzekucję określa art. 146 Prawa upadłościowego.
Co upadłość zmienia w praktyce?
Najważniejszą zmianą jest przejście od wielu oddzielnych egzekucji do jednego uporządkowanego postępowania.
Po ogłoszeniu upadłości:
- sąd wyznacza syndyka,
- egzekucje komornicze dotyczące majątku wchodzącego do masy kończą się,
- wierzyciele zgłaszają swoje wierzytelności w postępowaniu upadłościowym,
- syndyk ustala majątek i sytuację finansową upadłego,
- majątek należący do masy może zostać przeznaczony na spłatę wierzycieli,
- sąd ustala następnie plan spłaty,
- po wykonaniu planu pozostałe zobowiązania mogą zostać umorzone.
Ogłoszenie upadłości nie oznacza natychmiastowego odzyskania pełnej swobody finansowej. Część wynagrodzenia może nadal trafiać do masy upadłości, a wartościowy majątek może zostać sprzedany przez syndyka.
Różnica polega na tym, że postępowanie ma prowadzić do określonego zakończenia. Przy wieloletniej egzekucji dłużnik często nie wie, kiedy uwolni się od zobowiązań. Upadłość może stworzyć drogę do ich uporządkowania i późniejszego umorzenia.
Upadłość Pana Andrzeja ogłoszona po 22 dniach
Pan Andrzej przez długi czas nie miał realnej możliwości spłaty swoich zobowiązań. Prowadzona egzekucja nie dawała perspektywy definitywnego rozwiązania problemu.
Po analizie jego sytuacji przygotowaliśmy wniosek o ogłoszenie upadłości konsumenckiej. Należało przedstawić wierzycieli, zobowiązania, dochody, majątek oraz okoliczności potwierdzające niewypłacalność.
Sąd Rejonowy dla m.st. Warszawy uznał, że Pan Andrzej utracił zdolność wykonywania wymagalnych zobowiązań pieniężnych. W konsekwencji ogłosił jego upadłość jako osoby fizycznej nieprowadzącej działalności gospodarczej i wyznaczył syndyka.
Od złożenia wniosku do wydania postanowienia minęły tylko 22 dni.
To szybkie rozstrzygnięcie, ale nie stanowi gwarancji podobnego terminu w innych sprawach. Czas oczekiwania zależy między innymi od obciążenia sądu, kompletności wniosku i stopnia skomplikowania sytuacji dłużnika.


Ogłoszenie upadłości to początek postępowania
Postanowienie nie oznacza, że wszystkie długi Pana Andrzeja zostały umorzone po 22 dniach. Ogłoszenie upadłości rozpoczyna kolejny etap prowadzony przez syndyka.
Syndyk będzie ustalał majątek, dochody i zobowiązania upadłego. Pan Andrzej powinien współpracować z syndykiem, przekazywać mu wymagane informacje i dokumenty oraz wykonywać obowiązki wynikające z przepisów.
W dalszej części postępowania sąd może ustalić plan spłaty wierzycieli. Po jego prawidłowym wykonaniu pozostałe zobowiązania objęte upadłością mogą zostać umorzone.
Prawo przewiduje również inne sposoby zakończenia postępowania w szczególnych sytuacjach. Nie wszystkie długi podlegają jednak umorzeniu.
Czy upadłość zawsze jest korzystniejsza od egzekucji?
Nie w każdej sprawie. Jeżeli zadłużenie jest niewielkie, a dłużnik może zawrzeć i wykonać rozsądną ugodę, upadłość może być rozwiązaniem zbyt daleko idącym.
Trzeba też pamiętać, że do masy upadłości może wejść między innymi nieruchomość, samochód, oszczędności i inne wartościowe składniki majątku. Ich sprzedaż może być jednym ze skutków postępowania.
Przed podjęciem decyzji należy więc ustalić:
- jaka jest łączna wysokość zadłużenia,
- ilu jest wierzycieli,
- jakie egzekucje są prowadzone,
- czy część roszczeń można zakwestionować,
- jaki majątek posiada dłużnik,
- jakie zobowiązania nie podlegają umorzeniu,
- jak może wyglądać plan spłaty.
Dopiero po takiej analizie można ocenić, czy upadłość daje większą szansę na trwałe zakończenie problemu niż dalsza wieloletnia egzekucja.
Jak pomagamy osobom objętym egzekucją?
Kancelaria Odzyskaj Koszty pomaga osobom, wobec których komornicy od lat prowadzą bezskuteczne lub mało skuteczne postępowania.
Nasza pomoc może obejmować:
- ustalenie wszystkich wierzycieli i egzekucji,
- analizę zadłużenia oraz tytułów wykonawczych,
- ocenę możliwości zakwestionowania części roszczeń,
- sprawdzenie skutków upadłości dla majątku,
- przygotowanie wniosku i uzasadnienia,
- złożenie wniosku w odpowiednim systemie,
- pomoc na dalszych etapach postępowania.
W sprawie Pana Andrzeja sąd ogłosił upadłość już po 22 dniach. Dla naszego Klienta oznacza to zakończenie etapu wieloletniej egzekucji i rozpoczęcie uporządkowanego postępowania, które może doprowadzić do oddłużenia.
Jeżeli egzekucja trwa od lat, a zadłużenie nadal przekracza Twoje możliwości, skontaktuj się z nami. Sprawdzimy, czy upadłość konsumencka może zmienić także Twoją sytuację.
Każda sprawa wymaga indywidualnej analizy. Ogłoszenie upadłości po 22 dniach dotyczy sprawy Pana Andrzeja i nie stanowi gwarancji takiego samego czasu rozpoznania innych wniosków.