
Ogłoszenie upadłości konsumenckiej może być początkiem rzeczywistego wychodzenia z zadłużenia. Nie oznacza ono jednak, że wszystkie zobowiązania znikają w dniu wydania postanowienia. Rozpoczyna natomiast uporządkowane postępowanie, w którym sytuacją majątkową dłużnika zajmuje się syndyk, a dalsze losy zobowiązań są rozstrzygane według przepisów prawa upadłościowego
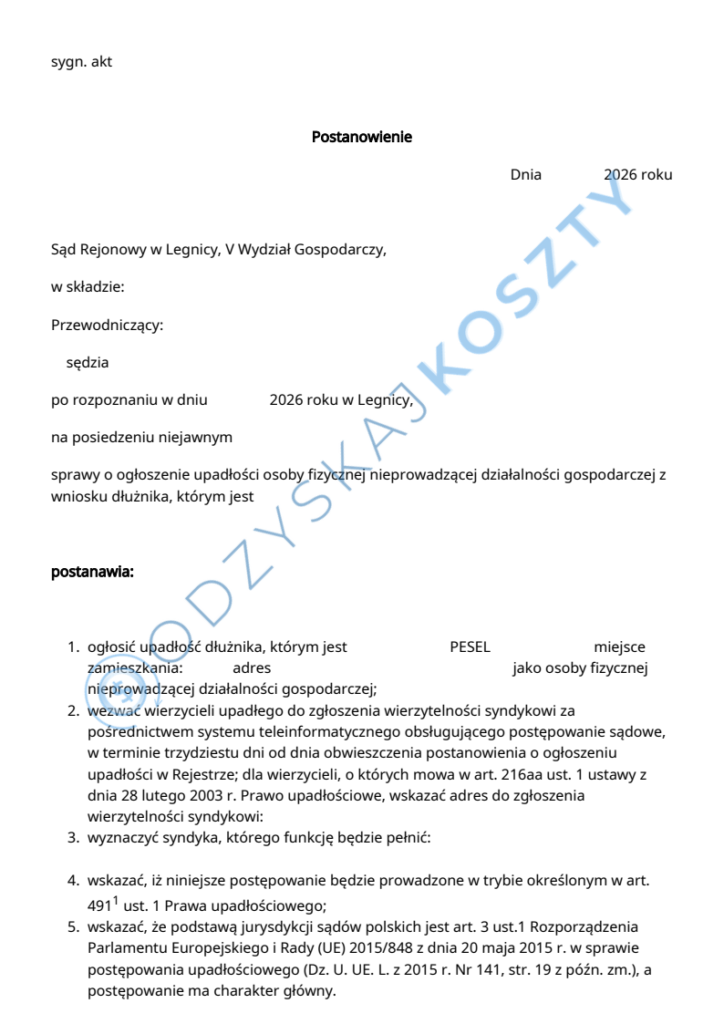
W sprawie naszej Klientki, Pani Magdaleny, od złożenia wniosku do otrzymania postanowienia o ogłoszeniu upadłości minęły zaledwie 4 dni. Sąd Rejonowy w Legnicy ogłosił upadłość Klientki jako osoby fizycznej nieprowadzącej działalności gospodarczej, wyznaczył syndyka i wezwał wierzycieli do zgłaszania wierzytelności.
Tak szybkie rozpoznanie wniosku zasługuje na uwagę, ale nie należy traktować czterech dni jako standardowego terminu. Czas oczekiwania zależy między innymi od obciążenia sądu, kompletności wniosku, konieczności uzupełnienia ewentualnych braków oraz okoliczności konkretnej sprawy.
Co zmienia postanowienie o ogłoszeniu upadłości?
Dla osoby od dłuższego czasu zmagającej się z telefonami wierzycieli, kolejnymi pozwami i egzekucjami komorniczymi ogłoszenie upadłości może oznaczać istotną zmianę.
Od tego momentu zadłużenie nie jest już rozwiązywane przez prowadzenie wielu niezależnych postępowań. Sprawy związane z majątkiem i zobowiązaniami upadłego zostają skupione w ramach jednego postępowania upadłościowego.
Nie jest to jednak natychmiastowe „wymazanie” długów. Ogłoszenie upadłości otwiera drogę do ich uporządkowania, a następnie – zależnie od sytuacji dłużnika – do ustalenia planu spłaty wierzycieli albo umorzenia zobowiązań na zasadach przewidzianych przez prawo.
1. Pojawia się syndyk
W postanowieniu o ogłoszeniu upadłości sąd wyznacza syndyka. Tak stało się również w sprawie Pani Magdaleny.
Syndyk obejmuje zarząd nad majątkiem wchodzącym do masy upadłości, ustala sytuację finansową upadłego, analizuje zgłoszenia wierzycieli i podejmuje czynności konieczne do przeprowadzenia postępowania. Dłużnik powinien współpracować z syndykiem, udzielać mu prawdziwych informacji oraz przekazać wymagane dokumenty.
Od ogłoszenia upadłości nie można więc swobodnie rozporządzać składnikami majątku należącymi do masy upadłości. Sprzedaż, ukrywanie albo przekazywanie majątku bez uzgodnienia z syndykiem może mieć poważne konsekwencje dla dalszego przebiegu sprawy.
2. Egzekucje komornicze nie są dalej prowadzone
Jednym z najważniejszych skutków ogłoszenia upadłości jest wpływ postanowienia na prowadzone egzekucje.
Postępowania egzekucyjne skierowane do majątku wchodzącego do masy upadłości ulegają zawieszeniu z mocy prawa z dniem ogłoszenia upadłości. Po uprawomocnieniu się postanowienia zostają umorzone. Od tego momentu wierzyciele powinni dochodzić swoich należności w ramach postępowania upadłościowego, zamiast samodzielnie prowadzić egzekucję z majątku upadłego.
Aktualne zasady postępowania określa Prawo upadłościowe – tekst jednolity ogłoszony w 2026 roku.
3. Wierzyciele zgłaszają swoje należności w postępowaniu upadłościowym
Sąd w postanowieniu dotyczącym Pani Magdaleny wezwał wierzycieli do zgłaszania wierzytelności syndykowi za pośrednictwem systemu obsługującego postępowanie sądowe. Termin wskazany w orzeczeniu wynosił 30 dni od dnia obwieszczenia postanowienia w rejestrze.
Postępowania upadłościowe prowadzone są przy wykorzystaniu Krajowego Rejestru Zadłużonych. System pełni między innymi funkcję informacyjną i komunikacyjną, a dane ujawnione w rejestrze są publicznie dostępne. Informacje o działaniu systemu publikuje Ministerstwo Sprawiedliwości.
Dłużnik nie powinien jednak biernie zakładać, że wszystkie zobowiązania zostaną prawidłowo ustalone bez jego udziału. Już na etapie przygotowywania wniosku niezwykle ważne jest sporządzenie rzetelnej listy wierzycieli, wskazanie wysokości zobowiązań i opisanie okoliczności powstania niewypłacalności.
4. Majątek może zostać przeznaczony na spłatę wierzycieli
Upadłość konsumencka może prowadzić do likwidacji majątku należącego do upadłego. Do masy upadłości mogą wejść między innymi oszczędności, wartościowe ruchomości, samochód czy nieruchomość – o ile przepisy nie wyłączają danego składnika spod egzekucji i masy upadłości.
Jeżeli dłużnik posiada mieszkanie albo dom, ogłoszenie upadłości może oznaczać ich sprzedaż przez syndyka. Nie w każdej sprawie upadły ma jednak majątek nadający się do sprzedaży. Brak wartościowego majątku sam w sobie nie wyklucza ogłoszenia upadłości konsumenckiej.
Część dochodów upadłego również może trafiać do masy upadłości. Jednocześnie prawo pozostawia upadłemu środki niezbędne do utrzymania – zakres potrąceń zależy od rodzaju dochodu oraz indywidualnej sytuacji.
5. Ogłoszenie upadłości nie jest jeszcze umorzeniem zobowiązań
To jedna z najważniejszych informacji dla osoby rozważającej złożenie wniosku.
W dniu ogłoszenia upadłości długi co do zasady jeszcze nie zostają umorzone. Po wykonaniu czynności przez syndyka sąd między innymi ustala plan spłaty wierzycieli. Określa on, jaką część dochodów i przez jaki czas upadły będzie przeznaczał na spłatę zobowiązań.
Sąd bierze pod uwagę sytuację osobistą i finansową dłużnika, jego możliwości zarobkowe, koszty utrzymania oraz okoliczności powstania niewypłacalności. Po wykonaniu planu pozostałe zobowiązania objęte postępowaniem mogą zostać umorzone.
W szczególnych przypadkach możliwe jest umorzenie zobowiązań bez ustalania planu spłaty albo warunkowe umorzenie zobowiązań. Nie jest to jednak rozwiązanie dostępne automatycznie dla każdego upadłego.
6. Nie każdy dług podlega umorzeniu
Upadłość konsumencka może doprowadzić do umorzenia znacznej części zobowiązań, ale prawo przewiduje wyjątki.
Co do zasady umorzeniu nie podlegają między innymi:
- zobowiązania alimentacyjne,
- obowiązki naprawienia szkody wynikającej z przestępstwa,
- grzywny i określone środki o charakterze karnym,
- zobowiązania, które upadły umyślnie zataił, jeżeli wierzyciel nie brał udziału w postępowaniu.
Dlatego przed złożeniem wniosku warto ustalić nie tylko łączną wysokość zadłużenia, ale również rodzaj poszczególnych zobowiązań.
Czy ogłoszenie upadłości oznacza natychmiastowy spokój?
Postanowienie o ogłoszeniu upadłości jest ważnym momentem, ale nie kończy całego postępowania. Rozpoczyna etap współpracy z syndykiem, ustalania składu majątku, weryfikowania wierzytelności i przygotowania dalszego sposobu oddłużenia.
Osoba, wobec której ogłoszono upadłość, powinna między innymi:
- pozostawać w kontakcie z syndykiem,
- terminowo odpowiadać na wezwania,
- przekazać dokumenty dotyczące majątku, dochodów i zobowiązań,
- informować o zmianach swojej sytuacji,
- korzystać z systemu KRZ i odbierać kierowaną tam korespondencję,
- nie podejmować bez konsultacji czynności dotyczących majątku objętego postępowaniem.
Rzetelna współpraca ma znaczenie zarówno dla sprawnego przebiegu postępowania, jak i dla jego końcowego rezultatu.
Upadłość Pani Magdaleny ogłoszona w 4 dni
W sprawie Pani Magdaleny Sąd Rejonowy w Legnicy wydał postanowienie o ogłoszeniu upadłości zaledwie 4 dni po złożeniu wniosku. Sąd wyznaczył syndyka, wezwał wierzycieli do zgłoszenia należności oraz wskazał, że postępowanie będzie prowadzone w trybie przewidzianym dla osoby fizycznej nieprowadzącej działalności gospodarczej.
Tak szybkie rozpoznanie było możliwe w tej konkretnej sprawie. Nie daje ono podstaw do zapewnienia, że inny wniosek zostanie rozpoznany w identycznym czasie. Pokazuje jednak, że prawidłowo przygotowany wniosek może zostać rozpoznany bez wielomiesięcznego oczekiwania.


Czy upadłość konsumencka będzie dobrym rozwiązaniem?
Upadłość nie jest uniwersalnym rozwiązaniem dla każdej osoby zadłużonej. Przed podjęciem decyzji należy przeanalizować między innymi:
- wysokość i rodzaj zobowiązań,
- posiadany majątek,
- aktualne i możliwe do uzyskania dochody,
- prowadzone egzekucje,
- przyczyny niewypłacalności,
- wcześniejsze czynności dotyczące majątku,
- możliwość zawarcia ugód albo obrony przed niezasadnymi roszczeniami.
W niektórych przypadkach skuteczniejsza może okazać się obrona w procesie, negocjacja z wierzycielem lub inne rozwiązanie. Jeżeli jednak dłużnik trwale utracił możliwość regulowania zobowiązań, upadłość konsumencka może otworzyć drogę do uporządkowania sytuacji i rozpoczęcia życia bez ciężaru starych długów.
Przykład Pani Magdaleny dotyczy indywidualnego postępowania. Czas rozpoznania wniosku oraz przebieg i rezultat upadłości zależą od okoliczności konkretnej sprawy.